AnálisisAre Business · Radio Libertad
¿Siguen los humanos invirtiendo mejor que las máquinas?
Inteligencia humana, algoritmos y azar frente al mercado: un experimento para descubrir qué hay realmente detrás de una buena estrategia de inversión.
Episodio completo 59:54
Producción original Radio Libertad · Are Business
Una cartera construida al azar puede obtener mejores resultados que la de un inversor experimentado. Un algoritmo de inteligencia artificial puede superar a un gestor profesional durante meses y fracasar cuando cambian las condiciones del mercado. Y una estrategia extraordinariamente rentable puede esconder riesgos que no se perciben a primera vista.
La cuestión no es únicamente quién gana más dinero. Es quién consigue hacerlo de forma consistente, asumiendo qué riesgos y gracias a qué capacidades.
Esa es una de las preguntas que plantea Guillermo Meléndez, fundador y CEO de AthenAI Institute of Technology, durante su participación en el programa Are Business de Radio Libertad, emitido el 17 de septiembre de 2026:
¿Seguimos los humanos siendo superiores a las máquinas en inversión?»
Una pregunta que parece enfrentar a personas y algoritmos, pero que conduce a una cuestión todavía más interesante: ¿cómo podemos distinguir la inteligencia inversora de la suerte?
Contenido del artículo6 secciones
Tres fuerzas, una misma competición
Para explorar esta cuestión, AthenAI ha diseñado Top Quant Arena, una competición de inversión cuantitativa que enfrenta tres poblaciones diferentes bajo unas mismas reglas de inversión.
La primera está formada por inversores humanos.
Personas con conocimientos, experiencias y perfiles profesionales diversos que deben diseñar estrategias, tomar decisiones y enfrentarse a las consecuencias de sus elecciones.
La segunda reúne agentes de inteligencia artificial.
Sistemas algorítmicos que utilizan datos y modelos para tomar decisiones de inversión. Su potencial reside en la capacidad de analizar grandes volúmenes de información, identificar patrones y detectar señales que podrían pasar inadvertidas en un análisis convencional. Sin embargo, estos modelos también pueden equivocarse: aprender relaciones que no se repiten, confundir coincidencias con patrones significativos o perder eficacia cuando se enfrentan a condiciones de mercado distintas de las que conocieron durante su entrenamiento.
La tercera población es probablemente la más sorprendente: los inversores aleatorios, conocidos coloquialmente como los monos.
Son carteras generadas aleatoriamente que participan como referencia de comparación.
¿Por qué introducir el azar en un experimento sobre inteligencia?
Porque en los mercados financieros un buen resultado no siempre implica una buena decisión.
Imaginemos mil carteras construidas aleatoriamente. Aunque ninguna utilice una estrategia inteligente, algunas podrían obtener rentabilidades extraordinarias durante un periodo concreto. Si observáramos únicamente a las ganadoras, podríamos atribuirles una habilidad que nunca existió.
Este fenómeno ilustra uno de los grandes problemas de la inversión cuantitativa: confundir resultados excepcionales con evidencias de una ventaja real.
Por eso, el interés de los inversores aleatorios no consiste únicamente en comprobar si alguno puede ganar la competición. Su función principal es proporcionar una referencia frente a la que evaluar el comportamiento de las estrategias humanas y algorítmicas.
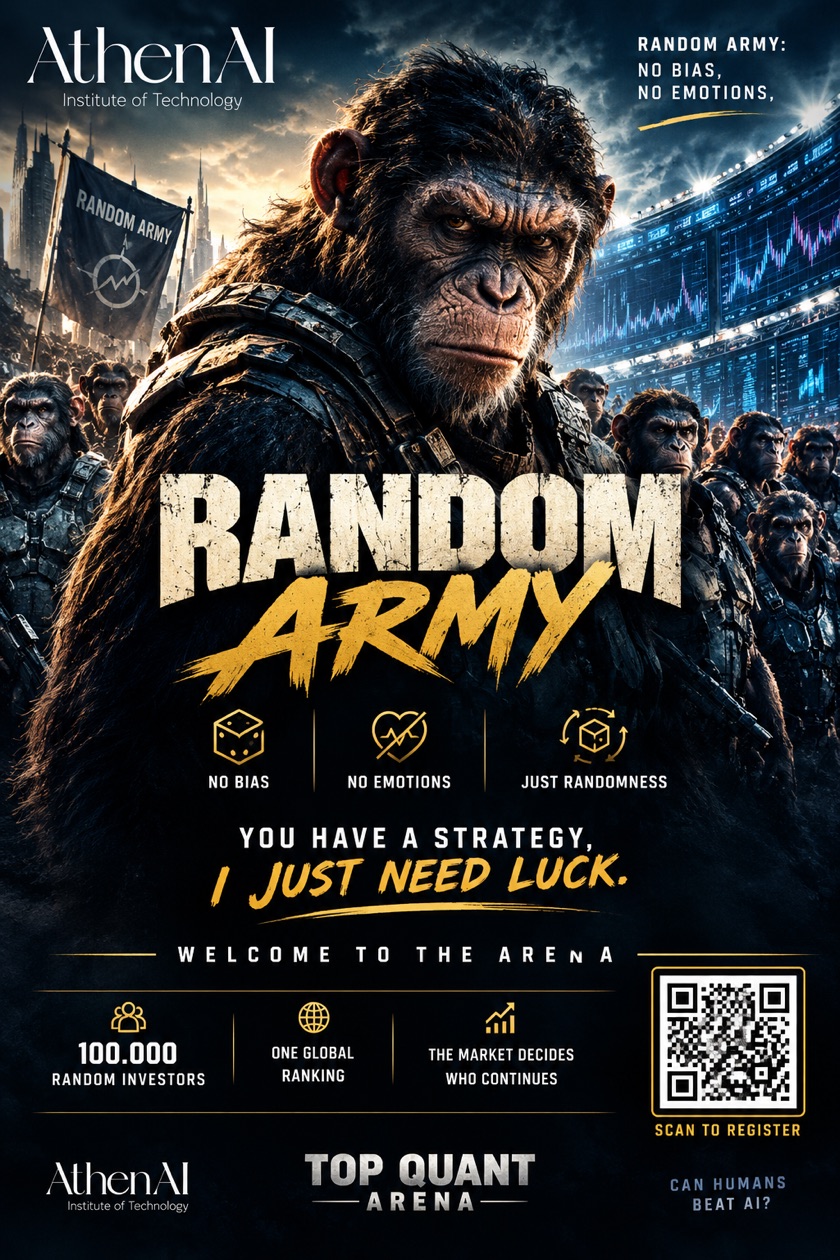
La pregunta relevante deja de ser simplemente quién gana y pasa a ser otra: ¿qué estrategias consiguen superar al azar de forma consistente y qué evidencias tenemos de que esa ventaja puede mantenerse?
Ganar dinero no es lo mismo que invertir bien
Dos estrategias pueden obtener la misma rentabilidad y, sin embargo, haber asumido riesgos muy diferentes.
Una cartera podría conseguir un resultado positivo mediante una exposición extremadamente concentrada en unos pocos activos. Otra podría alcanzar un resultado similar con mayor diversificación y una volatilidad inferior. Aunque el beneficio final coincida, el comportamiento de ambas estrategias no es equivalente.
Aquí entran en juego herramientas habituales de las finanzas cuantitativas, como el ratio de Sharpe, una medida que relaciona la rentabilidad de una estrategia con la volatilidad que ha soportado para conseguirla, conforme a la definición aplicable en cada contexto.
Esta es precisamente la métrica prevista para clasificar las estrategias en la primera fase de Top Quant Arena.
Pero ninguna métrica, por sofisticada que sea, cuenta por sí sola toda la historia.
Para evaluar una estrategia también interesa conocer sus pérdidas máximas, su sensibilidad a escenarios extremos, la concentración de sus posiciones o su comportamiento en mercados alcistas y bajistas.
Y, especialmente, si sus resultados se mantienen cuando la ponemos a prueba con datos que no se utilizaron para construirla.
Este último punto es esencial.
Es relativamente sencillo encontrar una estrategia que funcione muy bien sobre datos históricos cuando hemos podido ajustar repetidamente sus parámetros. Mucho más difícil es demostrar que esa estrategia continuará funcionando fuera de la muestra con la que fue desarrollada.
Ese es el problema del sobreajuste u overfitting: construir un modelo que aprende demasiado bien el pasado, incluidos sus accidentes y peculiaridades, pero que no ha descubierto relaciones suficientemente robustas para generalizar.
Una estrategia no demuestra su calidad porque explique bien lo que ya ocurrió. Su verdadero examen empieza cuando se enfrenta a lo que todavía no conoce.
Utilizar inteligencia artificial no es lo mismo que comprenderla
En otro momento de la entrevista, Guillermo Meléndez resume una distinción importante:
«Hay mucha diferencia entre usar y hacer».
La proliferación de herramientas de inteligencia artificial ha reducido enormemente las barreras de entrada. Hoy es posible analizar información, generar código o construir prototipos de estrategias con recursos que hace pocos años requerían conocimientos especializados.
Pero disponer de una herramienta potente no equivale a comprender cómo funciona ni a saber evaluar críticamente sus resultados.
En inversión cuantitativa, una parte fundamental del trabajo consiste precisamente en identificar lo que puede salir mal.
¿Utiliza nuestro modelo información que no habría estado disponible en el momento de tomar la decisión? ¿Estamos evaluando únicamente empresas que sobrevivieron hasta hoy? ¿Qué ocurrirá cuando cambie el entorno de mercado?
Estos problemas —como el look-ahead bias, el sesgo de supervivencia o el sobreajuste— no desaparecen porque utilicemos inteligencia artificial. En ocasiones, la sofisticación tecnológica puede hacer que resulten más difíciles de detectar.
La diferencia entre utilizar una tecnología y comprenderla profundamente se aprecia también fuera de los mercados financieros.
El conocimiento de la IA como ventaja profesional
Comprender la inteligencia artificial no debería ser una capacidad reservada exclusivamente a ingenieros, matemáticos o especialistas en programación. Su verdadero potencial emerge cuando ese conocimiento se combina con la experiencia de profesionales de otras disciplinas.
Durante la entrevista, Guillermo Meléndez utiliza un ejemplo especialmente ilustrativo: el de los abogados.
«El abogado debería conocer perfectamente cómo se construye la inteligencia artificial para defender a su cliente y para atacar a la contraparte».
El razonamiento, sin embargo, trasciende el ámbito jurídico.
En finanzas, conocer la inteligencia artificial en profundidad marca la diferencia entre aceptar una cartera que maximiza el ratio de Sharpe histórico y ser capaz de desarrollar una estrategia que resista pruebas fuera de muestra, incorpore los costes reales de ejecución y contemple escenarios de pérdidas extremas o cambios de régimen de mercado.
En ciberseguridad, permite ir más allá de interpretar las alertas de un sistema: comprender cómo un atacante podría manipular sus entradas, explotar sus vulnerabilidades o comprometer la información que procesa, y diseñar mecanismos para impedirlo.
Para un directivo, significa poder cuestionar las recomendaciones de un modelo, entender qué objetivos está optimizando —rentabilidad, crecimiento, eficiencia o resiliencia—, reconocer los riesgos que deja fuera y decidir hasta dónde debe llegar la automatización.
En todos estos ámbitos, la diferencia no está simplemente en utilizar la tecnología, sino en disponer del conocimiento necesario para diseñar soluciones, cuestionar sus resultados y convertirla en una verdadera ventaja profesional.
Esto no significa que todas las profesiones necesiten el mismo nivel de especialización técnica. Significa que comprender las posibilidades, hipótesis y limitaciones de la tecnología permite abordar problemas con una profundidad que difícilmente se alcanza cuando nos limitamos a consumir sus respuestas.
La inteligencia artificial puede ampliar enormemente nuestras capacidades. Pero es el conocimiento el que permite orientar esa capacidad hacia los problemas que realmente importan.
Aprender compitiendo: el valor de poner a prueba nuestras decisiones
En este contexto, una competición puede convertirse en algo más que una clasificación de rentabilidades.
Permite plantear problemas comunes a participantes con enfoques diferentes y observar cómo responden ante las mismas condiciones de mercado.
Pero también permite separar dos preguntas que con frecuencia confundimos:
¿Quién ha obtenido el mejor resultado?
¿Qué capacidades explican ese resultado y cómo evolucionan con el tiempo?
La metodología de Top Quant distingue precisamente ambas dimensiones.
Por una parte, el ranking financiero compara los resultados obtenidos mediante las métricas oficiales de cada fase. Por otra, el sistema de evaluación de habilidades está concebido para analizar distintas capacidades: conocimiento financiero, razonamiento cuantitativo, análisis de datos, diseño de algoritmos, gestión del riesgo y adaptación, entre otras.
La diferencia importa.
Una mala rentabilidad durante un periodo determinado no demuestra necesariamente que alguien carezca de conocimientos. Del mismo modo, un resultado excepcional tampoco acredita automáticamente una capacidad superior.
Por eso, evaluar el aprendizaje exige observar algo más que una cifra: cómo se construyen las decisiones, cómo se gestiona el riesgo, qué ocurre cuando una estrategia deja de funcionar y cómo responde el participante ante condiciones nuevas.
La competición se convierte así en un entorno donde poner a prueba hipótesis, detectar errores y desarrollar capacidades mediante la experiencia.
Aprender a invertir cuantitativamente no consiste en encontrar una estrategia que siempre gane. Consiste en adquirir el criterio necesario para diseñarla, evaluarla, reconocer sus límites y mejorarla.
La pregunta sigue abierta
Durante la conversación en Radio Libertad, el entrevistador introduce una hipótesis provocadora: ¿qué ocurriría si las máquinas terminaran superando de forma contundente a los inversores humanos?
La reflexión lleva a una cuestión que va mucho más allá de la competición.
Si los algoritmos consiguen demostrar ventajas persistentes, el conocimiento necesario para invertir podría transformarse profundamente. Si los humanos siguen destacando, interesará entender qué capacidades les permiten hacerlo: interpretación del contexto, creatividad, adaptación o juicio crítico, entre otras posibilidades.
Pero también cabe una tercera posibilidad: que una parte de las diferencias observadas entre personas y máquinas resulte menos significativa cuando se compara con el azar.
No conocemos todavía la respuesta.
Top Quant Arena propone explorar estas preguntas mediante una competición de inversión cuantitativa. Sus resultados no resolverán definitivamente el debate sobre la superioridad de la inteligencia humana o artificial, pero podrán aportar observaciones interesantes sobre cómo se comportan distintas estrategias bajo condiciones comparables.
Mientras tanto, quizá la lección más importante sea que invertir con inteligencia no consiste en acertar siempre, sino en desarrollar métodos capaces de distinguir entre lo que sabemos, lo que creemos saber y aquello que simplemente salió bien por casualidad.
Episodio completo
Escuchar la entrevista
Radio Libertad · Are Business
Temporada 6, episodio 17 · 59:54
Presenta Roberto Rodríguez ManzanequeAudio en español
Escuchar en Radio Libertad · iVoox
El audio se reproduce en la cuenta oficial de Radio Libertad en iVoox.
Créditos y fuente
Este artículo se inspira en la participación de Guillermo Meléndez, fundador y CEO de AthenAI Institute of Technology, en el programa Are Business de Radio Libertad, emitido el 17 de septiembre de 2026.
- Programa
- Are Business, Radio Libertad
- Episodio
- Temporada 6, episodio 17
- Emisión
- 17 de septiembre de 2026
- Dirección y presentación
- Roberto Rodríguez Manzaneque
- Imagen
- Composición original a partir de la forma de onda del episodio y cartel «Random Army», ambos de AthenAI
Top Quant Arena
Conoce Top Quant Arena y descubre cómo participar en el experimento.