CrónicaIA y sostenibilidad
¿Podemos poner precio al riesgo de quedarnos sin agua?
De la escasez hídrica a una nueva frontera de los mercados financieros: cómo las matemáticas, la inteligencia artificial y los derivados climáticos podrían transformar nuestra manera de gestionar uno de los mayores riesgos para la economía.
Sesión de mañana completa 5:52:15YouTube · Real Academia de Ingeniería
Publica APRENDE · AthenAI Institute of Technology
En esta página
01La pregunta
Una pregunta sin respuesta sencilla
¿Cuánto vale el agua?
Parece una pregunta elemental. Pero basta intentar responderla para descubrir que nos enfrentamos a uno de los problemas económicos más complejos de nuestro tiempo.
Sabemos poner precio a la electricidad, al petróleo, al gas o a los derechos de emisión de carbono. Hemos construido mercados sofisticados para negociar estas materias primas y mecanismos financieros para protegernos de las fluctuaciones de sus precios. Sin embargo, cuando hablamos del agua, las respuestas son mucho menos evidentes.
¿Cuánto vale un metro cúbico de agua en una región que sufre una sequía prolongada? ¿Y cuánto vale ese mismo volumen cuando los embalses están llenos? ¿Cómo calcular el coste de que una central hidroeléctrica no pueda producir electricidad, una explotación agrícola pierda su cosecha o una industria tenga que interrumpir su actividad por falta de agua?
El problema no consiste únicamente en determinar el precio del recurso. Consiste en conocer el valor económico del riesgo asociado a su escasez.
Esta distinción estuvo en el centro de una de las conversaciones de SustAInability 2026, la jornada internacional celebrada el 7 de octubre en la Real Academia de Ingeniería, en Madrid, dedicada a explorar la contribución de la inteligencia artificial a una economía sostenible.
Durante el debate, Luis Seco puso palabras a esta dificultad mediante una comparación cotidiana:
«Sabemos el precio de casi todo, sabemos lo que vale esa silla, lo que vale esta pantalla, pero no sabemos lo que valen otras cosas, como por ejemplo el agua o la biodiversidad».
La escena resume una paradoja: el agua sostiene actividades económicas esenciales, pero valorar las consecuencias de su escasez —y determinar cuánto debería costar transferir ese riesgo— sigue siendo extraordinariamente complejo.
El encuentro reunió a tres especialistas con trayectorias destacadas en matemáticas, inteligencia artificial y mercados financieros.
Luis Seco, profesor de Matemáticas de la Universidad de Toronto, director de su programa de Finanzas Matemáticas y fundador de RiskLab, lleva décadas investigando la aplicación de las matemáticas a las finanzas y, más recientemente, a los riesgos climáticos y la sostenibilidad. Su intervención planteó la dificultad de valorar económicamente recursos naturales para los que no existen mecanismos de formación de precios equiparables a los de mercados financieros más desarrollados.
Marcos López de Prado, responsable global de investigación y desarrollo cuantitativo de Abu Dhabi Investment Authority (ADIA), miembro fundador del consejo de ADIA Lab, profesor de Cornell University y académico correspondiente de la Real Academia de Ingeniería, moderó la sesión. Su trayectoria en aprendizaje automático y finanzas cuantitativas representa precisamente una de las disciplinas llamadas a contribuir a este desafío: convertir información compleja e incierta en modelos y decisiones de inversión fundamentadas.
Junto a ellos intervino Guillermo Meléndez, fundador, CEO y director académico de AthenAI Institute of Technology, cuya presentación, titulada oficialmente Poner precio al riesgo hídrico: un derivado climático paramétrico para la economía del agua, exploró una propuesta para transformar el estrés hídrico en una variable susceptible de valoración financiera.
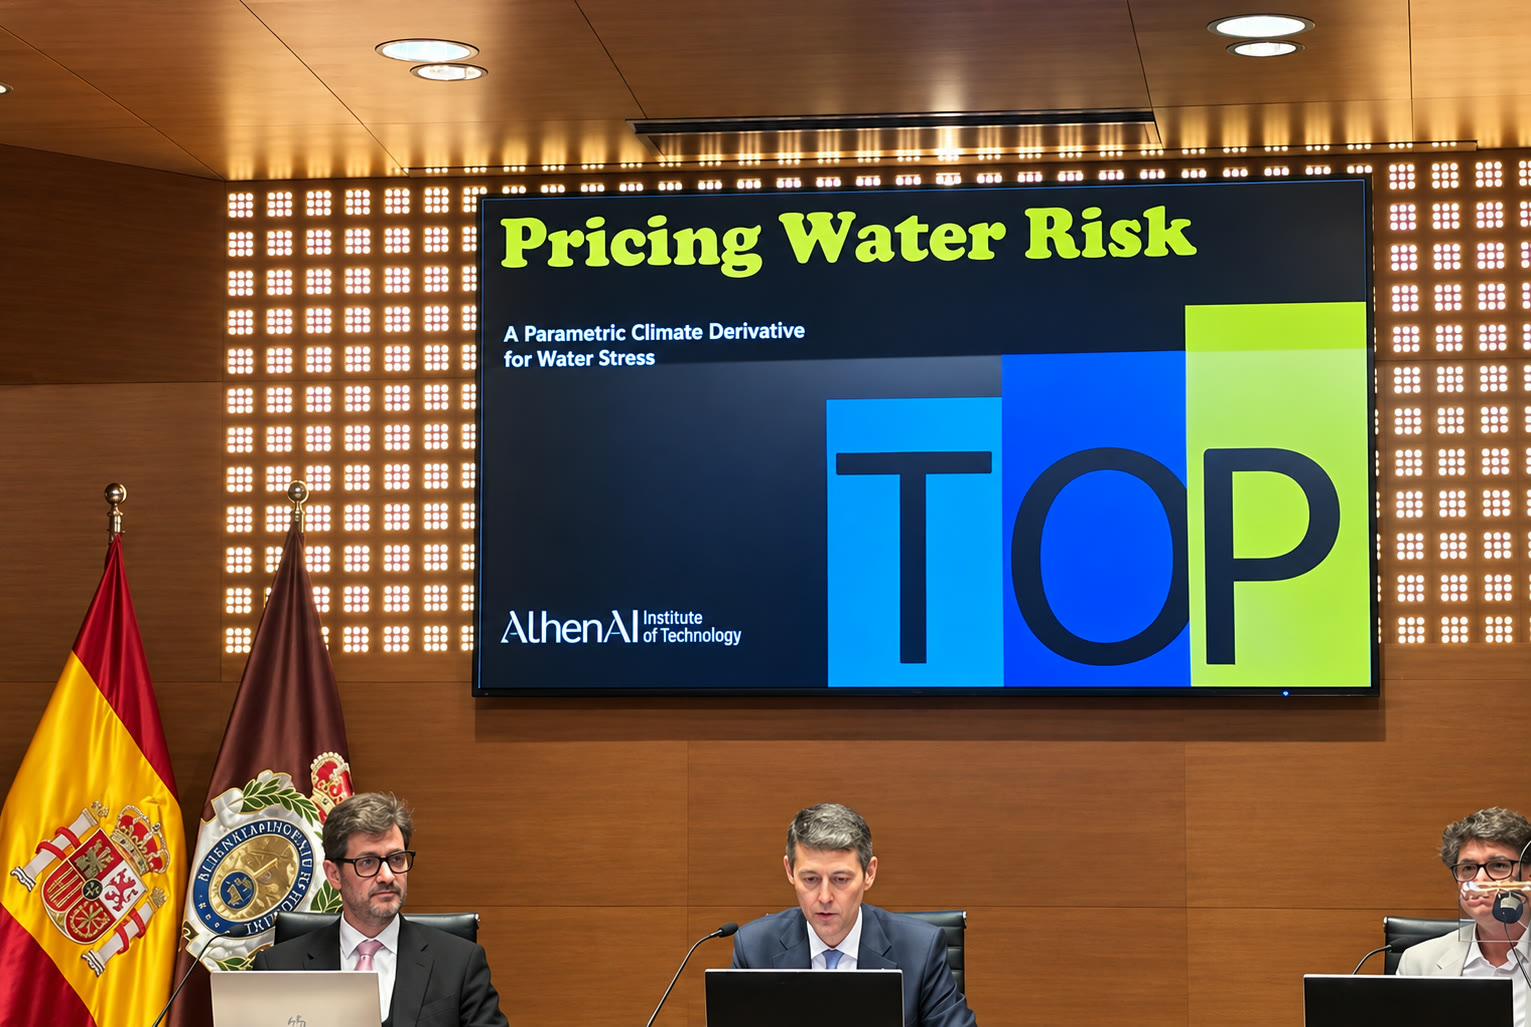
Si los mercados han conseguido desarrollar mecanismos para transferir riesgos de tipos de interés, divisas, energía o catástrofes naturales, ¿por qué no avanzar hacia instrumentos que permitan gestionar también las consecuencias económicas de la falta de agua?
02Un riesgo económico
Cuando la escasez se convierte en un riesgo económico
El agua no es únicamente un recurso natural. Es una condición imprescindible para el funcionamiento de buena parte de la economía.
La agricultura depende directamente de su disponibilidad. La generación hidroeléctrica necesita determinados niveles de caudal y almacenamiento. Muchas industrias requieren agua para refrigerar instalaciones, transformar materiales o mantener sus procesos productivos. Las ciudades necesitan garantizar su suministro incluso durante periodos prolongados de sequía.
Cuando el recurso escasea, las consecuencias van mucho más allá de una reducción del consumo: aparecen pérdidas de producción, aumentos de costes, inversiones extraordinarias y, en determinados casos, interrupciones completas de la actividad.
La magnitud de la exposición económica resulta difícil de ignorar.
Según las proyecciones del World Resources Institute, en 2050 aproximadamente el 31 % del PIB mundial, equivalente a unos 70 billones de dólares, estará expuesto a condiciones de elevado estrés hídrico.
No significa que esa cantidad vaya a perderse. Representa el valor de la actividad económica proyectada que estará localizada en territorios sometidos a una presión elevada sobre sus recursos hídricos.
Pero ilustra el alcance del problema.
Las empresas llevan décadas protegiéndose de riesgos financieros mediante seguros, contratos a plazo, futuros, opciones y otros instrumentos derivados. Algunos riesgos relacionados con el agua también cuentan con soluciones en aseguradoras.
Lo que sigue siendo mucho menos habitual es disponer de mercados amplios y estandarizados donde negociar directamente determinadas exposiciones al estrés hídrico físico.
La economía ya soporta el riesgo de quedarse sin agua. La cuestión es cómo conseguir que ese riesgo pueda medirse, valorarse y distribuirse mejor.
03Más allá de la especulación
Los derivados financieros: algo más que especulación
Para comprender por qué podrían resultar necesarios nuevos instrumentos financieros, conviene abandonar una idea muy extendida: que los derivados existen exclusivamente para especular.
La especulación forma parte de numerosos mercados. Pero también lo hacen la cobertura, el arbitraje y la transferencia de riesgos.
Una compañía aérea puede utilizar derivados para reducir su exposición a las variaciones del precio del combustible. Un exportador puede protegerse frente a movimientos desfavorables de las divisas. Una empresa eléctrica puede gestionar parte de su riesgo de precio mediante contratos sobre energía.
En todos estos casos, el instrumento financiero permite trasladar determinadas consecuencias económicas a una contraparte dispuesta a asumirlas, normalmente a cambio de una remuneración o bajo unas condiciones pactadas.
El mismo principio se aplica, con particularidades importantes, a los riesgos climáticos.
Un precedente especialmente revelador son los bonos catástrofe, conocidos como cat bonds.
Estos instrumentos permiten transferir determinados riesgos de desastres naturales a los mercados de capitales. El inversor recibe una remuneración por asumir el riesgo, pero puede perder una parte o la totalidad del capital comprometido si se produce el evento cubierto y se cumplen las condiciones previstas.
Durante el debate, Guillermo Meléndez utilizó el ejemplo hipotético de un bono catástrofe relacionado con terremotos en Japón. El inversor acepta el riesgo de que se produzca un terremoto durante el periodo acordado: si no ocurre el evento cubierto, obtiene la remuneración prevista; si ocurre, puede perder el capital comprometido. En el ejemplo explicado por Meléndez, ese dinero se destinaría a los damnificados. Lejos de presentarlo únicamente como una apuesta sobre una tragedia, destacó que ese mecanismo podía resultar tremendamente ético por su función de protección.
La idea fundamental es que un terremoto constituye un acontecimiento físico, pero puede desencadenar pérdidas financieras susceptibles de modelización y transferencia. Las condiciones concretas y el destino de los fondos dependen de la estructura contractual; no todos los instrumentos funcionan de la misma manera.
La cobertura no evita que ocurra el terremoto. Puede, sin embargo, contribuir a que sus consecuencias económicas no recaigan íntegramente sobre quien necesita protección.
Con las sequías sucede algo semejante.
Una explotación agrícola no puede impedir que deje de llover. Pero podría utilizar un instrumento adecuado para reducir parte de su exposición económica a determinadas condiciones de escasez.
El verdadero interés de estas estructuras no reside solamente en crear nuevas oportunidades de inversión. Está también en ampliar la capacidad de empresas, administraciones e instituciones para gestionar riesgos que difícilmente pueden controlar.
04Del índice al contrato
Del fenómeno natural a un índice financiero
Aquí comienza el desafío científico más importante.
Antes de diseñar un derivado sobre el estrés hídrico necesitamos resolver una cuestión aparentemente previa: ¿cómo se mide ese riesgo?
Una sequía no puede representarse de forma satisfactoria utilizando únicamente las precipitaciones acumuladas.
Dos territorios pueden recibir la misma cantidad de lluvia y encontrarse en situaciones hídricas completamente diferentes. Importan la temperatura, la evaporación, la humedad del suelo, las reservas disponibles, las características de la cuenca y las necesidades de agua existentes.
Además, los efectos de la escasez pueden manifestarse con retraso. Una ausencia prolongada de precipitaciones puede tardar meses en afectar a los embalses, los acuíferos o determinados sectores productivos.
La propuesta presentada por Guillermo Meléndez aborda este problema mediante un Water Risk Index, un índice cuantitativo concebido como posible referencia subyacente para instrumentos financieros asociados al estrés hídrico.
Su planteamiento combina cuatro grupos de variables ambientales:
- Balance hídrico: la relación entre precipitaciones y evapotranspiración, que ayuda a estimar la entrada y pérdida de agua.
- Humedad del suelo: información sobre el agua disponible en el terreno.
- Temperatura: una variable que influye sobre la evaporación y las condiciones de sequía.
- Almacenamiento total de agua: información sobre las reservas terrestres, apoyada en observaciones satelitales como las de las misiones GRACE de la NASA.
El propósito es transformar estas observaciones heterogéneas en un indicador cuantitativo de la severidad del estrés hídrico.
Para ello, las variables deben normalizarse, combinarse y ponderarse mediante una metodología explícita. Los datos ambientales dejan de ser simplemente una colección de mediciones aisladas y pasan a formar parte de una representación matemática del riesgo.
La inteligencia artificial puede desempeñar aquí una función relevante.
Mediante modelos predictivos es posible analizar grandes series históricas, identificar relaciones entre variables y construir escenarios de evolución futura para distintos horizontes temporales. En la presentación se exploraban predicciones a tres, seis, nueve y doce meses.
Ahora bien, esta posibilidad depende de algo más elemental: que existan datos suficientes y adecuados para el problema estudiado. Luis Seco lo recordó durante el debate con una advertencia que va mucho más allá del riesgo hídrico:
«Si el dato no existe, la inteligencia artificial, ya te digo yo, tampoco existe».
Su observación no iba dirigida específicamente contra el índice presentado por Meléndez. Señalaba una limitación general de cualquier proyecto de inteligencia artificial: la sofisticación del modelo no puede sustituir por sí sola la ausencia de información.
Pero hay una diferencia decisiva entre diseñar un modelo y demostrar su fiabilidad.
Un sistema capaz de reproducir datos históricos no necesariamente conservará esa capacidad ante sequías excepcionales, cambios de régimen climático o condiciones distintas de las utilizadas durante su entrenamiento.
La calidad de los datos, la validación fuera de muestra, la estabilidad del índice, la incertidumbre de las predicciones y la posibilidad de reproducir independientemente los resultados resultan esenciales.
Y todavía queda un problema más profundo: un buen indicador de estrés hídrico no es necesariamente un buen indicador de las pérdidas económicas de todos los agentes expuestos.
Esta diferencia será determinante para construir coberturas útiles.
¿Cómo se convierte una sequía en un contrato financiero?
Imaginemos una empresa cuya actividad depende de las condiciones hídricas de una cuenca determinada.
Le preocupa que dentro de seis meses se produzca una sequía severa y que sus costes aumenten o su producción disminuya.
En lugar de depender exclusivamente de una compensación posterior basada en los daños demostrados, podría contratar una cobertura referenciada a un indicador ambiental objetivo.
Las partes acordarían anticipadamente el índice utilizado, la zona geográfica, el vencimiento, un nivel de referencia y las reglas que determinarían el pago.
Si el indicador alcanzara determinadas condiciones, el contrato se liquidaría siguiendo la fórmula pactada.
Ésta es la lógica que caracteriza a muchos instrumentos paramétricos: el resultado económico depende de una variable observable previamente definida, no de una valoración individual posterior del daño sufrido.
La presentación de Guillermo utilizó como ejemplo hipotético la cuenca del Danubio, con un contrato a seis meses referenciado al índice de riesgo hídrico.
El ejercicio contemplaba diferentes escenarios, desde condiciones más húmedas de lo esperado hasta una sequía severa. Según el valor final del índice respecto al umbral establecido, la liquidación financiera variaría de manera predeterminada.
La importancia del ejemplo no está en los importes concretos de aquella simulación, sino en su mecanismo.
Una variable ambiental puede servir de referencia para un contrato con condiciones financieras explícitas, siempre que las partes acepten cómo se mide, cómo se calcula y cómo se liquida.
Sin embargo, aparece una dificultad fundamental: el riesgo de base.
Una explotación agrícola puede experimentar pérdidas considerables sin que el índice alcance el nivel necesario para activar una compensación. También podría ocurrir lo contrario: que el contrato produzca un pago mayor que el daño económico realmente sufrido.
Cuanto más se alejen los movimientos del índice de las pérdidas que se pretenden cubrir, menor será la eficacia económica de la protección.
Por eso, el desarrollo de un índice de estrés hídrico es solo una parte del trabajo. También debemos comprender la relación estadística y económica entre ese índice y las exposiciones de los distintos sectores.
Y la siguiente pregunta es aún más difícil.
¿Cuál debería ser el precio de asumir ese riesgo?
05Precio del riesgo
El reto de poner precio a la incertidumbre
El precio de un derivado climático no aparece automáticamente cuando disponemos de una predicción meteorológica o de un índice ambiental.
Para valorar un contrato necesitamos estimar los escenarios posibles, sus probabilidades, las consecuencias financieras pactadas y la incertidumbre del modelo.
También debemos considerar cuánto capital requiere asumir la exposición, qué remuneración exigen las contrapartes y qué costes introduce la propia estructura financiera.
La distinción entre probabilidad física y valoración financiera es especialmente importante.
Un modelo puede estimar que existe una determinada probabilidad de sequía. Pero conocer esa probabilidad no basta para determinar el precio al que un inversor estará dispuesto a asumir el riesgo.
Fue en este punto donde Marcos López de Prado formuló una de las preguntas centrales del debate:
«¿Puede realmente un algoritmo determinar el precio de un riesgo para el que todavía no existe un mercado?».
Guillermo Meléndez distinguió la construcción de un índice de la formación efectiva de precios:
«El precio emerge en el propio mercado, de interacciones entre compradores y vendedores».
Un modelo puede ofrecer estimaciones y valoraciones teóricas bajo supuestos explícitos. Pero un precio al que realmente se negocie el riesgo requiere también contrapartes que estén dispuestas a comprarlo, venderlo y asumirlo. Medir el riesgo no equivale a crear su mercado.
En los mercados financieros, la valoración incorpora también preferencias por el riesgo, exigencias de rentabilidad, restricciones de capital y condiciones de oferta y demanda.
La inteligencia artificial puede mejorar determinados componentes de la estimación. No elimina la necesidad de construir modelos económicos y financieros coherentes.
Tampoco garantiza que exista un mercado dispuesto a negociar el instrumento resultante.
Ésa es precisamente la frontera que hace interesante este campo de investigación: reunir hidrología, inteligencia artificial, valoración de derivados, gestión de riesgos y diseño de mercados.
El desafío no es únicamente predecir mejor el comportamiento del agua.
Es transformar ese conocimiento en contratos que ofrezcan una protección real, con precios comprensibles y riesgos suficientemente transparentes.
06Condiciones de mercado
¿Qué falta para que el riesgo hídrico llegue a los mercados?
Los mercados financieros ya cuentan con algunos precedentes relacionados con el agua.
En diciembre de 2020, CME Group, operador del mercado de derivados de Chicago, lanzó futuros vinculados al Nasdaq Veles California Water Index. Estos contratos utilizan una referencia de precios de transacciones de derechos de agua en determinados mercados de California y se liquidan financieramente, sin entrega física del recurso.
Es un antecedente relevante, pero no equivale a negociar directamente la severidad del estrés hídrico de una cuenca.
Tampoco demuestra por sí solo que exista un mercado suficientemente líquido para cualquier modalidad de riesgo relacionado con el agua.
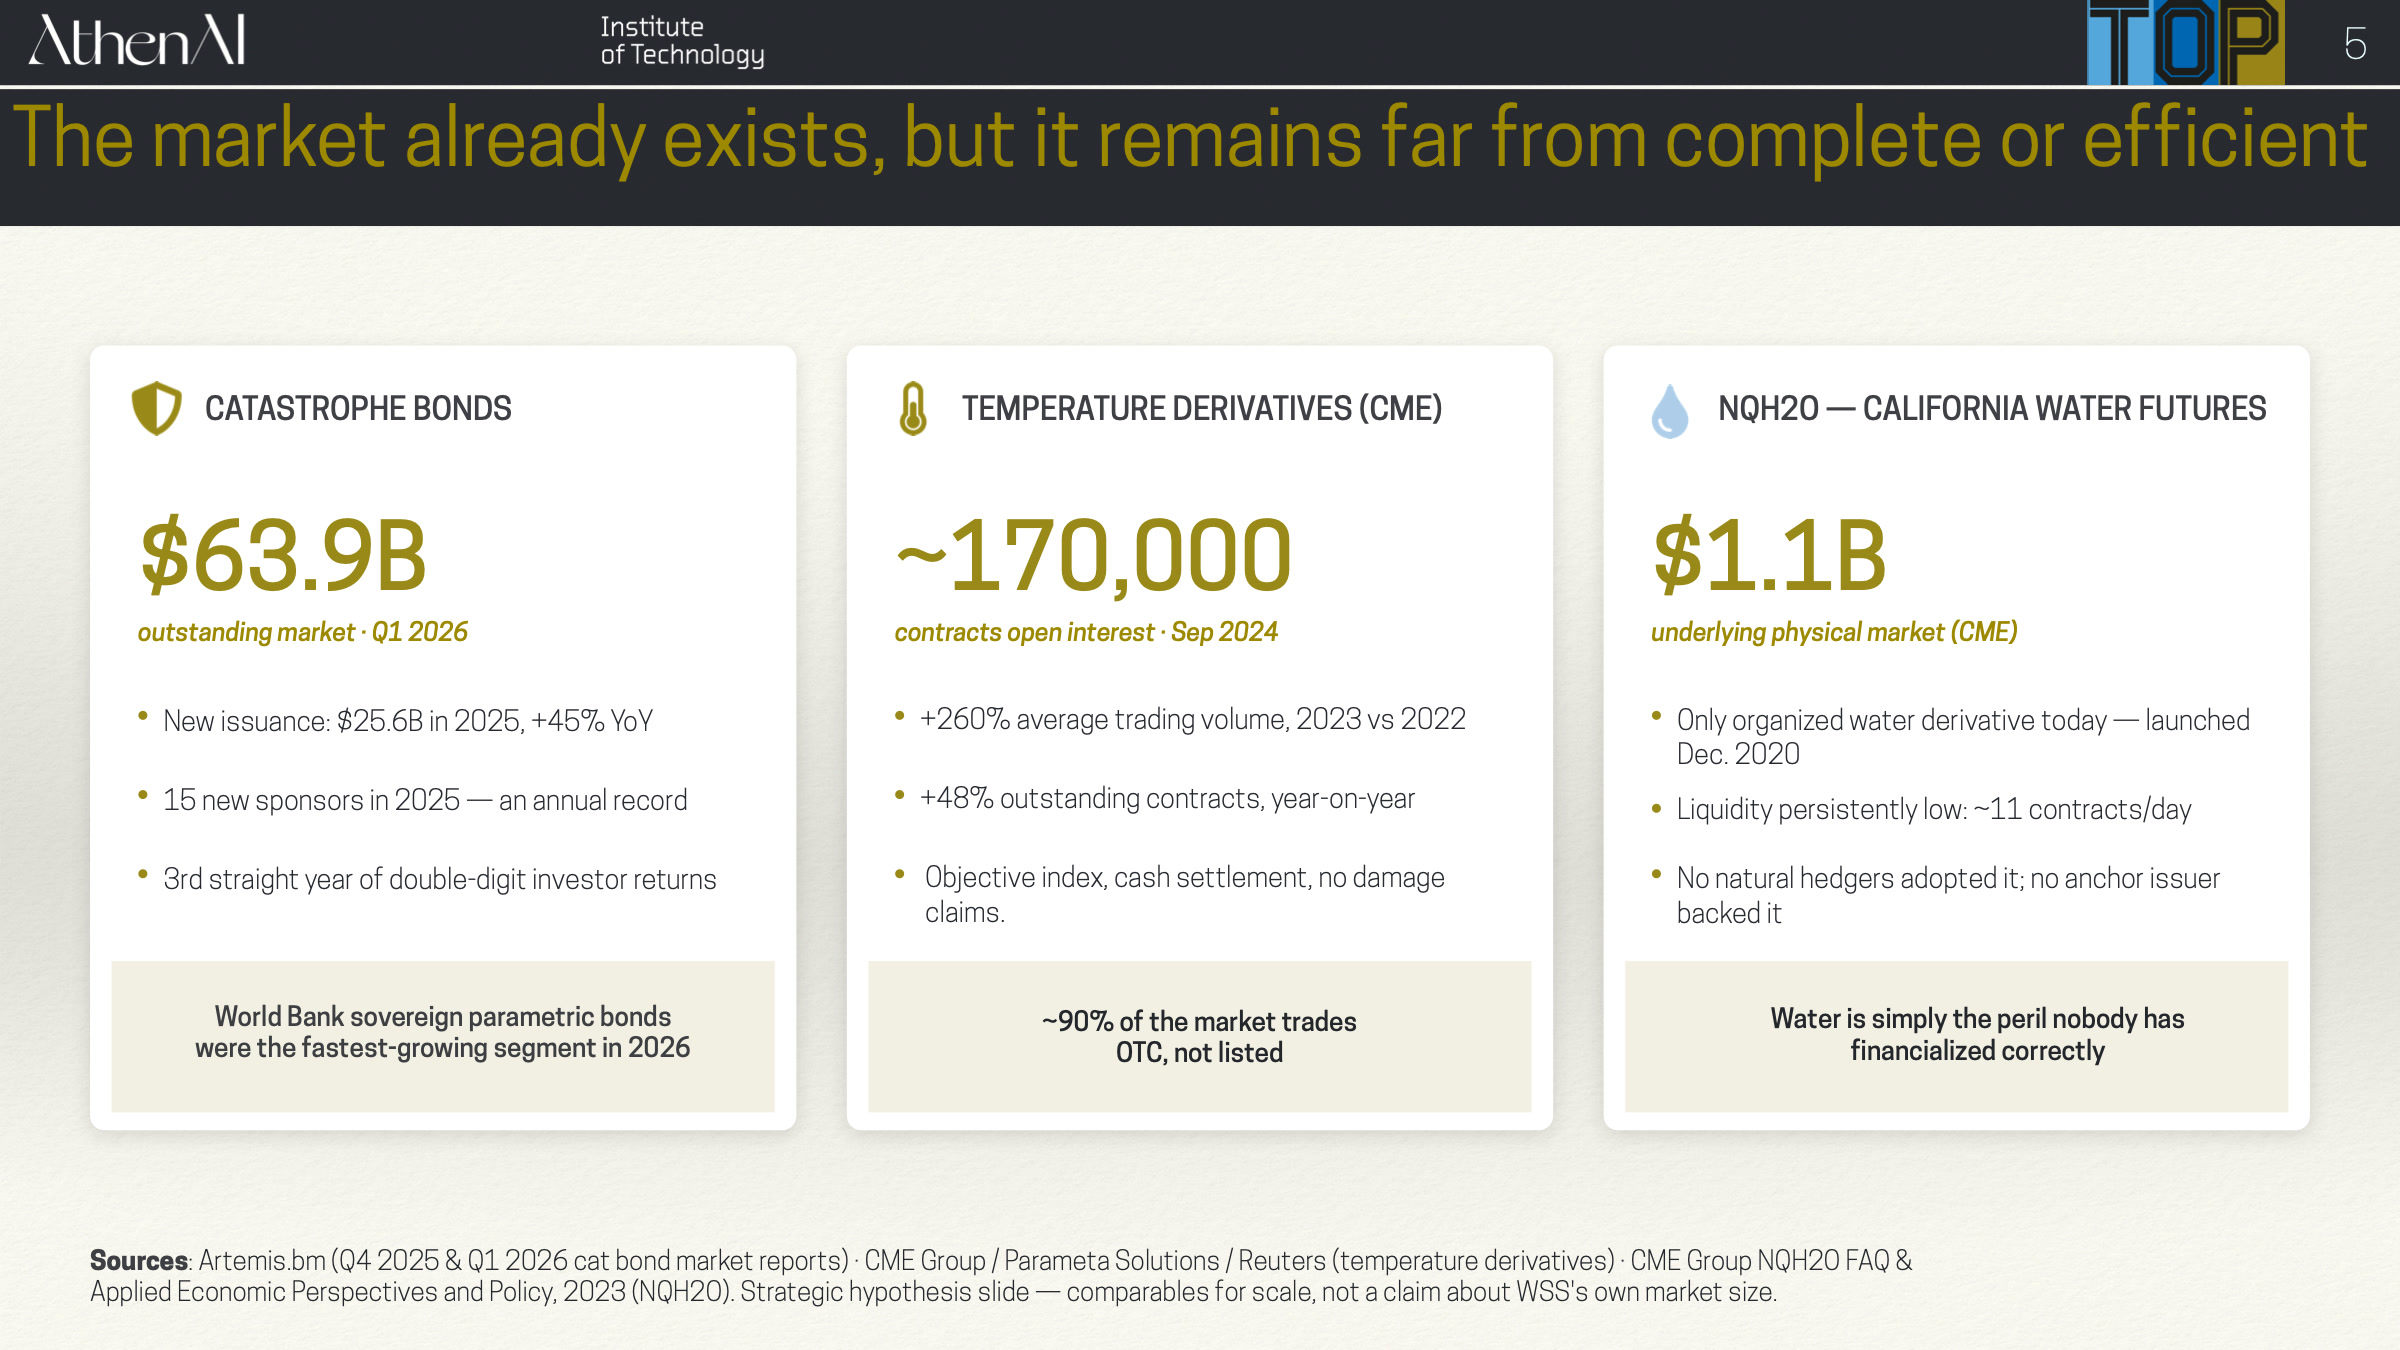
La construcción de mercados organizados sobre índices de estrés hídrico exigiría resolver varias cuestiones simultáneamente.
La primera es científica. Necesitamos indicadores transparentes, reproducibles, verificables y suficientemente representativos del riesgo que se pretende cubrir.
La segunda es financiera. Los contratos deben responder a necesidades concretas y atraer tanto a quienes buscan protección como a quienes están dispuestos a asumir el riesgo. Sin suficiente negociación y liquidez, un contrato puede existir formalmente y resultar poco útil en la práctica.
La tercera es económica. Tiene que haber una relación razonable entre el comportamiento del indicador y las pérdidas que sufren los participantes. De lo contrario, la cobertura puede generar una falsa sensación de seguridad.
La cuarta es regulatoria e institucional. Serían necesarios marcos adecuados de negociación, supervisión, compensación, acceso al mercado y gestión del riesgo de contraparte, de acuerdo con las jurisdicciones y los instrumentos que finalmente se desarrollen.
Y existe una quinta condición, especialmente importante: la aceptación del mercado.
Un modelo matemático puede ser técnicamente elegante. Un contrato puede estar perfectamente definido. Pero ninguno de ellos garantiza que agricultores, industrias, compañías energéticas, aseguradoras o inversores lo consideren suficientemente útil como para utilizarlo.
Guillermo Meléndez reconoció abiertamente esa incertidumbre durante el debate:
«Nadie sabe si este mercado, si se lanza, va a tener éxito, va a tener liquidez o no va a tener liquidez».
Se refería al posible desarrollo del mercado propuesto, no a un balance de actividad de los futuros de California. La afirmación recuerda que disponer de un índice y de contratos técnicamente diseñados no garantiza suficiente participación para que el mercado funcione.
Esta diferencia entre viabilidad científica, viabilidad económica y viabilidad regulatoria apareció también en la presentación sobre derivados de estrés hídrico.
Constituye una buena síntesis del problema.
No basta con demostrar que podemos calcular un índice. Tampoco basta con diseñar una fórmula de liquidación. Debemos conseguir que ese instrumento funcione dentro de un mercado real y bajo reglas capaces de proteger a sus participantes.
Por eso, la cuestión no es simplemente cuándo veremos nuevos derivados sobre el agua, sino qué condiciones deben cumplirse para que puedan aportar verdadero valor económico.
07Una nueva frontera
Una nueva frontera para las finanzas
Durante décadas, los mercados financieros han desarrollado herramientas para gestionar riesgos que afectan a la actividad económica: fluctuaciones de precios, tipos de interés, divisas, crédito e incluso determinadas catástrofes naturales.
El estrés hídrico plantea un desafío diferente por su naturaleza física, su dimensión territorial y la diversidad de actividades que dependen del agua.
Pero también representa un campo especialmente fértil para la investigación cuantitativa.
La posibilidad de combinar observaciones satelitales, datos hidrológicos, modelos predictivos y estructuras financieras abre una línea de trabajo que conecta la ciencia ambiental con las necesidades de cobertura de la economía real.
Un derivado climático no hará que llueva. No llenará los embalses ni sustituirá las inversiones en infraestructuras, eficiencia hídrica o adaptación al cambio climático. Tampoco resolverá por sí mismo los problemas de acceso y distribución de un recurso esencial.
Pero podría contribuir a que una empresa, una comunidad o una institución no tuviera que afrontar sin protección todas las consecuencias económicas de un episodio de escasez.
Ésa es una de las perspectivas más interesantes que dejó abiertas SustAInability 2026.
La incertidumbre, sin embargo, no tiene por qué traducirse en inmovilidad. Marcos López de Prado lo señaló al reflexionar sobre la falta de datos:
«El hecho de que existan pocos datos no significa que debamos abandonar el problema. Porque abandonar el problema de por sí es una decisión».
Y, en una intervención posterior, añadió:
«Es posible, de hecho es probable, que el no tomar una decisión respecto a un tema importante sea peor que tomar una decisión subóptima».
Su argumento no equivale a defender que se lancen productos financieros sin pruebas suficientes. Señala que renunciar a investigar y desarrollar soluciones también puede tener un coste cuando el problema económico ya existe.
La participación de Luis Seco, Marcos López de Prado y Guillermo Meléndez situó sobre la mesa un problema que exige combinar varias disciplinas: comprender el valor económico de la naturaleza, medir rigurosamente sus riesgos y explorar cómo transferirlos mediante instrumentos financieros.
Quizá el avance decisivo no consista en descubrir cuánto vale el agua, sino en conseguir que quienes dependen de ella puedan gestionar mejor el riesgo de que un día les falte.
Cinco conceptos para entender esta nueva frontera financiera
Riesgo hídrico. Posibilidad de sufrir consecuencias negativas por la disponibilidad, calidad o gestión del agua. El estrés hídrico es una dimensión específica, relacionada con la presión de la demanda sobre los recursos disponibles.
Modelización del riesgo climático. Utilización de datos y métodos matemáticos para estimar la probabilidad y las consecuencias de fenómenos ambientales. Los resultados deben acompañarse de medidas de incertidumbre.
Inteligencia artificial y datos ambientales. Aplicación de modelos computacionales a observaciones meteorológicas, hidrológicas y satelitales para identificar patrones, estimar indicadores y construir predicciones que requieren validación independiente.
Derivado paramétrico. Contrato cuyo resultado económico depende de un indicador objetivo y de condiciones previamente acordadas. Una de sus limitaciones es el riesgo de base: que el pago no coincida suficientemente con la pérdida real.
Capital natural y mercados. El capital natural comprende los recursos y sistemas de la naturaleza que sostienen la vida y la actividad económica. Su valoración y gestión de riesgos plantean oportunidades, pero también cuestiones de gobernanza, equidad y sostenibilidad.
Del agua al riesgo financiero
AGUA → DATOS → MODELOS → RIESGO FINANCIERO
Fenómenos físicos como precipitaciones, reservas o humedad del suelo se observan mediante sensores y satélites. Los modelos estadísticos y de inteligencia artificial permiten construir indicadores y escenarios de riesgo. Estos pueden utilizarse como referencias para diseñar coberturas financieras, siempre que exista una relación suficientemente sólida con las exposiciones económicas que se pretenden proteger.
La sesión y sus protagonistas
- Evento:
- SustAInability 2026 · Segunda edición.
- Fecha y sede:
- 7 de octubre de 2026 · Real Academia de Ingeniería, Madrid.
- Sesión:
- Financing the Green Transition: AI, Capital Markets and Natural Capital.
- Luis Seco:
- Profesor de Matemáticas, Universidad de Toronto. Intervención programada: Nature Speaks in Numbers: Predictive AI for Natural Capital Investment.
- Guillermo Meléndez:
- Fundador, CEO y director académico de AthenAI Institute of Technology. Intervención programada: Pricing Water Risk: A Parametric Climate Derivative for the Water Economy.
- Marcos López de Prado:
- ADIA / ADIA Lab, Cornell University y Real Academia de Ingeniería. Moderador de la sesión.
Fuentes y referencias
- Real Academia de Ingeniería — SustAInability 2026. Programa institucional y organización del evento.
- World Resources Institute — 25 países enfrentan un estrés hídrico extremadamente alto. Proyecciones económicas de Aqueduct.
- NASA — GRACE Follow-On. Observación del almacenamiento de agua terrestre.
- CME Group — Lanzamiento de futuros sobre el Nasdaq Veles California Water Index. Precedente de mercado.
- Swiss Re — Disaster Risk Financing. Funcionamiento y características de los bonos catástrofe.
- Universidad de Toronto — Luis Seco. Trayectoria académica.
- ADIA Lab — Marcos López de Prado. Trayectoria profesional y científica.